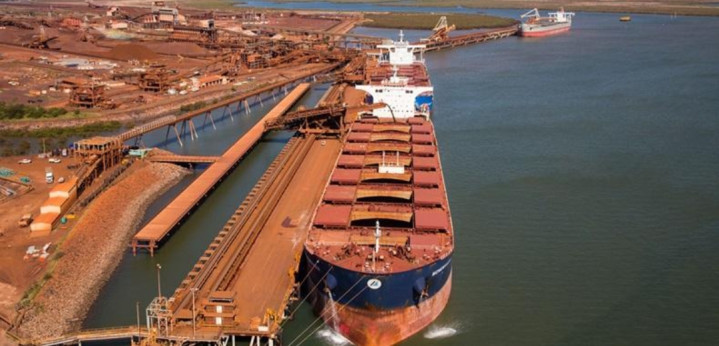
2026年前九个月,中国进口铁矿石9.55亿吨,同比增长4.1%。但与此同时,中国钢铁需求并不强:钢厂盈利率跌到个位数,铁水日产量从7月高点一路下滑,港口库存却堆到了1.52亿吨,同比增长14%。
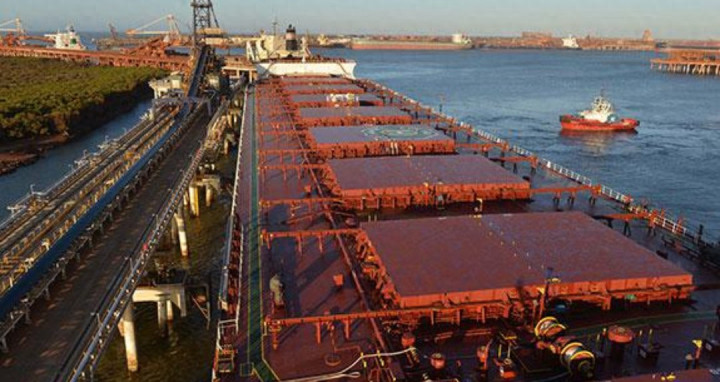
这就形成了一个极其诡异的画面:中国明明用不了这么多铁矿石,却还在大量往港口运。
更让澳大利亚矿商睡不着觉的是,中国最大的集中采购机构——中国矿产资源集团(CMRG),正在和他们重新谈价格。而谈判桌上最锋利的刀,恰恰就是港口里那堆得满满的库存。
为什么“用不了”还在“拼命买”?
表面上看,这违背了最基本的供需常识。但拆开来看,逻辑其实很清晰。
第一,矿商在“抢着卖”,中国在“挑着收”。
力拓三季度皮尔巴拉出货量同比增长2%,必和必拓西澳产量同比增长2.4%,FMG(澳大利亚福蒂斯丘金属集团)虽然发运量同比下降6%,但全年发运指引维持不变。
供应端的闸门没有关,货就往港口流。西芒杜项目也在加速爬坡,其设计年产能高达1.2亿吨,目前虽处于早期阶段,但未来将逐步改变全球高品位矿的供应格局。
第二,价格跌了,有人趁机“抄底”。
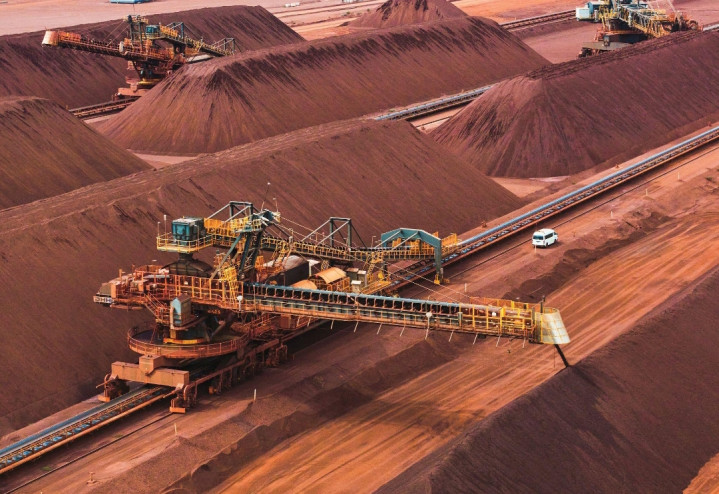
铁矿石价格从5月的峰值一路下跌,9月进口均价降至95美元/吨左右。对于部分资金充裕的钢厂和贸易商来说,价格下来就是补库的机会。尤其是国庆长假前,钢厂有刚性补库需求,推动了一波环比回升。
第三,也是最关键的:中国在利用“买方集中”的优势,重新定规矩。
CMRG自2022年成立以来,核心任务只有一个:把分散的采购权攥成一个拳头。现在这个拳头开始发力了。
FMG与CMRG的谈判陷入停滞,三季度销量比发运量少了390万吨,货发出来了,钱没收到,只能堆在库存里。FMG自己都承认,如果合同问题继续拖下去,皮尔巴拉业务的矿山排产和物流都会受影响。
这就是“挑着买”的威力。 中国不是不买,而是告诉你:我可以买你的,也可以买别家的;我可以现在买,也可以等你降价了再买。港口里那1.52亿吨库存,就是谈判桌上最硬的筹码。
澳大利亚矿商真正怕的是什么?
过去,澳大利亚矿商习惯了“中国离不开我”。毕竟2025年中国进口铁矿石中,来自澳大利亚的占比接近三分之二。三大矿商的铁矿石业务长期保持着极高的利润率,赚得盆满钵满,而中国钢厂却在盈亏线上苦苦挣扎。
但现在,局面变了。
必和必拓已经低头。 2026年4月,必和必拓宣布与CMRG完成铁矿石销售合同谈判。虽然具体条款没有公开,但“完成谈判”这四个字本身就说明:必和必拓接受了CMRG的条件。
FMG还在硬扛。 但硬扛的代价是实打实的:390万吨库存积压,现金流承压。如果拖到年底还谈不拢,皮尔巴拉的生产节奏就得调整。对于一个全年发运量刚突破2亿吨、对中国市场依赖极深的矿商来说,这不是一个容易承受的局面。
更长远的变化在需求端。 中国钢铁行业正在推进低碳转型,废钢利用比例目前只有约10%,而美国是70%。如果中国把废钢比例提上去,铁矿石需求将大幅下降。
同时,高品位矿在绿色炼钢中的优势越来越明显,而澳大利亚铁矿平均品位约62%,FMG的赤铁矿产品品位更是低于普氏61%基准。这意味着,西芒杜的高品位矿以及巴西的优质矿源,正在成为越来越有吸引力的替代选项。
澳大利亚矿商最怕的,不是中国明天就不买了。而是中国一边买,一边挑:挑价格、挑品位、挑结算货币、挑供应商。
短期离不开,但“离不开”正在贬值
必须承认一个现实:短期内,中国仍然需要澳大利亚的铁矿石。澳大利亚矿距离近、成本低、供应稳定,短期内没有哪个来源能完全替代。
但“离不开”不等于“没得选”。
CMRG推动的人民币结算、中国价格指数替代普氏指数、以及西芒杜等新供应源的逐步放量,都在一点一点削弱澳大利亚矿商的议价权。港口里那1.52亿吨库存,就是这种转变最直观的刻度。
中国进口铁矿石反而增加了,但增加的每一吨,都在提醒澳大利亚矿商:买方正在学会挑,而卖方的好日子,正在被一船一船地卸在码头上。
万宝配资提示:文章来自网络,不代表本站观点。